«Vendo mucho, a la gente le encanta mi producto... ¿por qué no veo la ganancia?»
Podría ser el precio, los costos, el margen real o la forma en que se está utilizando el efectivo.
Quiero saber si realmente estoy ganandoConecto finanzas, operación y tecnología para convertir información dispersa en decisiones de caja, rentabilidad y crecimiento.
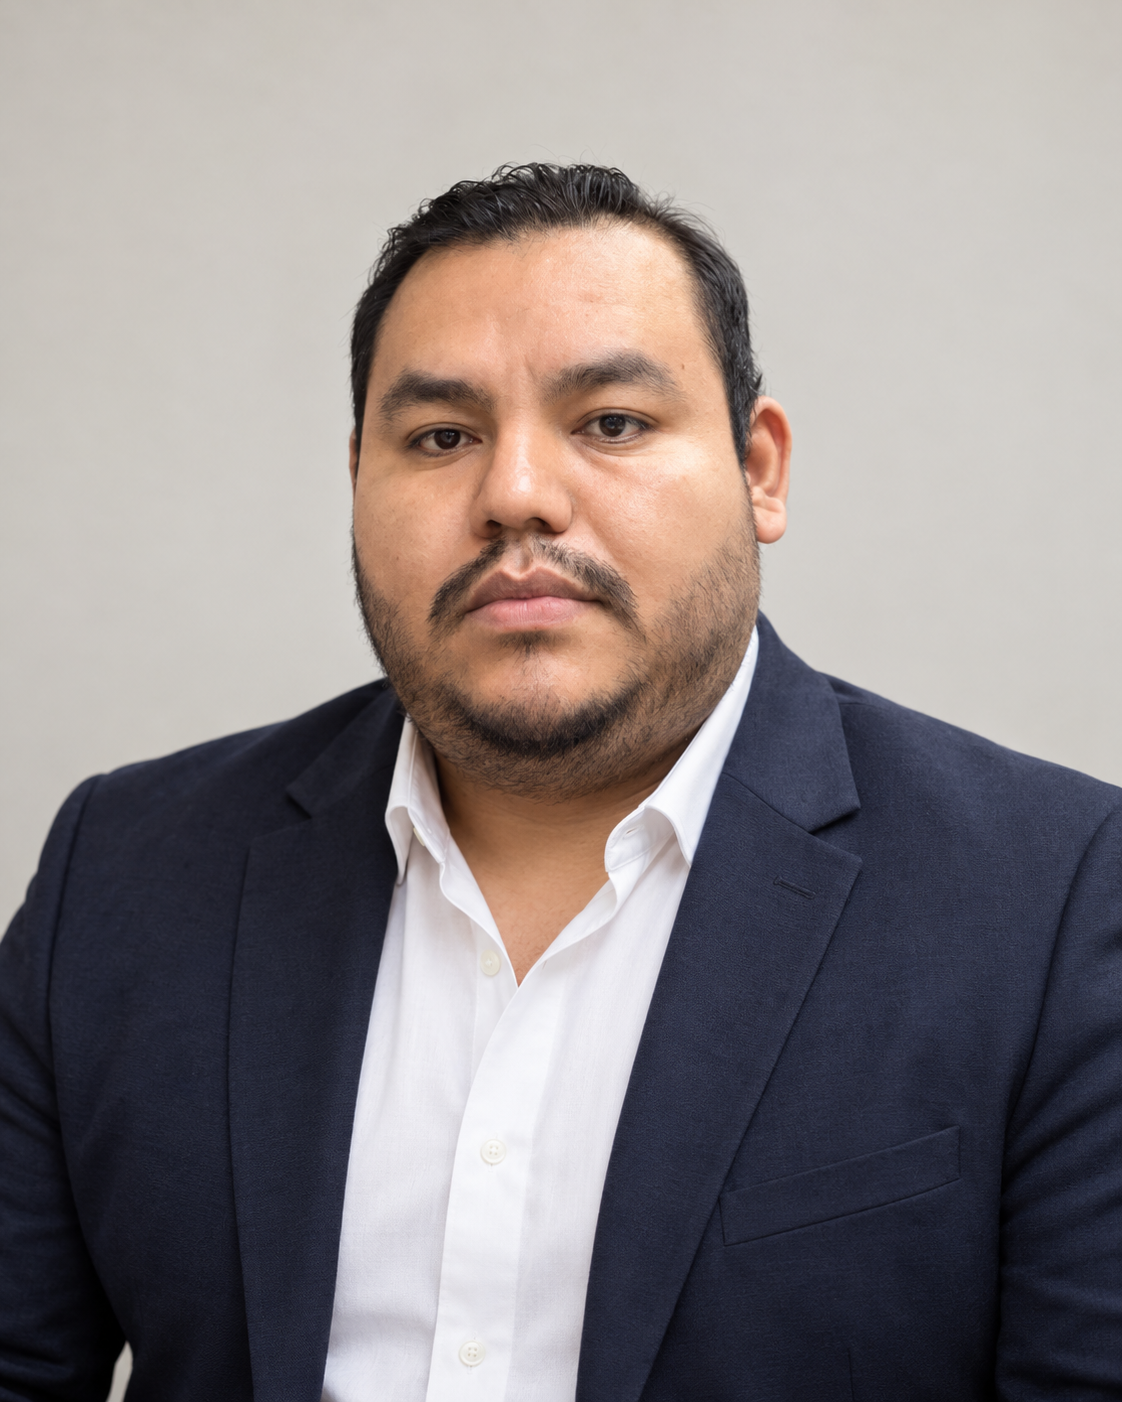
01 / POR QUÉ HAGO ESTO
«Sé lo que cuesta construir un negocio. Por eso me importa ayudarte a conservarlo y hacerlo crecer».
He emprendido, he evaluado créditos desde la banca y he administrado las finanzas de empresas. Sé lo que significa apostar por una idea, cubrir la nómina antes de cobrar y descubrir que trabajar más no siempre significa ganar más.
No empiezo recomendándote un sistema ni un crédito. Empiezo entendiendo qué está pasando en tu negocio.
¿Te reconoces en alguna de estas situaciones? No son fallas de carácter. Son problemas que se pueden analizar, medir y enfrentar con mejores decisiones.
Podría ser el precio, los costos, el margen real o la forma en que se está utilizando el efectivo.
Quiero saber si realmente estoy ganandoUn buen nivel de ventas no evita que proveedores y nómina venzan antes de la cobranza.
Quiero saber dónde está mi dineroPodría haber capital inmovilizado o activos aprovechables, pero primero debemos analizar su valor y sus riesgos.
Evaluar mis alternativas de capitalEl reto no es obtener cualquier préstamo, sino evaluar cuánto, cuándo y bajo qué condiciones conviene financiarse.
Evaluar si me conviene pedir créditoLa información contable es una base valiosa. Falta convertirla en proyecciones y escenarios para decidir.
Necesito claridad en mis númerosQue un producto guste no prueba que sea rentable. Podemos revisar qué cambiar, qué sostener y cuándo detenerse.
Evaluar la rentabilidad de mi ideaNo siempre necesitas vender más, trabajar más o pedir prestado. Primero necesitas entender qué está pasando con el dinero que ya mueve tu empresa.
Sin herramientas innecesarias ni respuestas prefabricadas. Primero identificamos el problema; después elegimos la solución que verdaderamente aporte valor.
La operación exige pagos antes de cobrar.
Analizar cobranza, obligaciones, gastos y presupuestos para anticipar necesidades de efectivo y evaluar decisiones.
Un mapa de caja, prioridades de pago y escenarios para actuar con anticipación.
El volumen de ventas no explica por sí solo el resultado.
Estudiar precios, costos, márgenes, inversiones y escenarios para identificar qué actividades generan valor.
Una lectura de qué deja cada actividad y qué condiciones necesita una inversión para ser viable.
El crédito tiene que responder a una necesidad real y ser pagable.
Evaluar capacidad de endeudamiento, preparar expedientes, estructurar alternativas de crédito y acompañar negociaciones y formalización.
Una propuesta de financiamiento vinculada al flujo, la capacidad de pago y el destino del capital.
La información llega tarde, dispersa o sin una lectura común.
Integrar información de presupuestos, bancos, cartera y operaciones para mejorar la calidad, oportunidad y trazabilidad de los reportes.
Controles y reportes revisables que ayudan a decidir con información consistente.
Servicios de análisis, planeación y gestión financiera. El alcance se acuerda por escrito; los servicios contables, fiscales y de auditoría no forman parte de esta oferta.
Una empresa puede tener activos, proyectos o capacidad de generación de efectivo sin conocer todavía sus alternativas de financiamiento. O puede estar considerando una deuda que realmente no le conviene.
Mi trabajo no es convencerte de pedir prestado. Es ayudarte a decidir si el crédito tiene sentido y, si lo tiene, estructurarlo correctamente.Evaluar mis alternativas
Las instituciones financieras determinan la aprobación y las condiciones del crédito.
Honorarios personalizados según monto, complejidad y alcance. Cuando corresponda, pueden incluir componentes vinculados al éxito, bajo contrato y conforme a la regulación aplicable.
DE LA NECESIDAD A LA DECISIÓN
Tres formas de conectar el detalle financiero con lo que necesita saber Dirección.
El presupuesto, las ventas, la cartera y el inventario pueden contar historias distintas si no comparten reglas de negocio.
Diseño y dirijo la evolución funcional de Finance Hub: conecto fuentes operativas, defino criterios financieros y reviso las conciliaciones para construir una lectura por proyecto y empresa.
Distinguir lo vendido de lo cobrado, lo presupuestado de lo ejercido y la utilidad de la caja disponible.
Casos descritos por su lógica de trabajo. Los datos de empresas y operaciones se mantienen reservados.
Explora una compra de inventario: ajusta precio, ventas, gastos y plazos. Sigue el resultado y el dinero, desde la compra hasta el cierre.
NEGOCIO COMERCIAL · EJEMPLO SINTÉTICO · 6 MESES · MXNEl mes 0 incluye la logística y la compra si es de contado. La línea negativa muestra el faltante por cubrir.
El costo reconoce solo las piezas vendidas, incluyendo su logística. El inventario restante conserva su valor como activo.
La operación genera $95,640, pero requiere $243,060 de capital adicional en el mes 1. Al cierre quedan $102,000 por cobrar y $42,000 en inventario.
Las ventas se muestran como referencia. El flujo se calcula con los cobros y pagos; no suma ventas como si ya fueran dinero recibido.
Un negocio compra un solo lote de 1,000 piezas al inicio, sin reponer inventario. La logística (5% de la compra) se paga en el mes 0 y se incorpora al costo de las piezas. El precio se obtiene aplicando el sobreprecio al costo de compra por pieza, antes de logística: un sobreprecio de 70% no equivale a un margen de 70%. Se vende cada mes hasta agotar existencias, sin anticipar unidades que no existen. Los gastos fijos continúan los 6 meses, aunque el lote se agote; las comisiones (3%) se pagan al vender. Los cobros se desplazan 0, 1, 2 o 3 meses desde cada venta y el proveedor se paga íntegro en el mes 0, 1, 2 o 3, según el plazo elegido. Los movimientos de cada mes se netean; no se estima la necesidad de caja dentro del mes. La utilidad se reconoce al vender; la caja, al cobrar o pagar. Al cierre se conservan inventario y cuentas por cobrar pendientes, sin forzar su liquidación. El faltante máximo se mide después de usar la caja inicial; no se inyecta automáticamente al flujo. No incluye IVA, impuestos sobre la utilidad, intereses, depreciación, mora, devoluciones ni mermas. Es un ejemplo educativo con datos sintéticos.
Este laboratorio utiliza cifras ficticias. Una evaluación financiera real comienza entendiendo tus ventas, costos, compromisos y tiempos de cobro.
Cada empresa necesita respuestas propias. Este es el camino para construirlas contigo.
He trabajado en banca, crédito empresarial, operación de negocio, finanzas institucionales y proyectos inmobiliarios. Esa combinación me permite conversar con Dirección, entender a la operación y cuestionar el modelo hasta que tenga sentido.
Estudios de Economía · UABC
Seminario de Política Monetaria · Banco de México
Encargado de Finanzas
Planeación multiempresa, tesorería, proyectos inmobiliarios y financiamiento.Coordinador de Administración y Finanzas
Presupuesto operativo, cartera, indicadores y coordinación de equipos.Ejecutivo Financiero
Análisis de inversión, necesidades de crédito y capacidad de pago de pymes.Gerente General
Operación, precios, compras, inventario y rentabilidad en el sector restaurantero.Analista de Crédito PyME
Evaluación financiera, garantías, cobertura y riesgo de crédito empresarial.Primero conocemos la necesidad. Después definimos qué analizar, qué entregar y cómo acompañarte.
Conversación exploratoria breve para comprender la necesidad y determinar si existe un servicio adecuado. Es distinta del diagnóstico financiero remunerado.
Evaluación profesional con hallazgos, riesgos y recomendaciones priorizadas, según alcance contratado.
Definir mi alcanceModelos financieros, proyecciones de efectivo, rentabilidad y escenarios.
Definir mi alcanceControles financieros, dashboards, conciliaciones y automatización de procesos.
Definir mi alcanceHonorarios de estructuración y, cuando corresponda, componentes variables sujetos a contrato y condiciones aplicables.
Definir mi alcancePrecios orientativos en pesos mexicanos, antes de impuestos. Cada propuesta requiere definir alcance, entregables, calidad de la información y condiciones de contratación.
Cuéntame qué está pasando en tu empresa y qué necesitas resolver. La primera conversación nos ayuda a determinar si puedo acompañarte y con qué alcance.
La evaluación exploratoria es sin costo. Un análisis o diagnóstico profesional se cotiza por separado.
¿Qué sucede después? Primero revisamos si tu necesidad encaja con mis servicios. La conversación inicial es exploratoria; cualquier diagnóstico técnico se propone y cotiza antes de iniciar.
Moisés Chamu · Consultor en Jefe
Mexicali, Baja California, México
El envío directo aún no está habilitado. Prepara tu solicitud aquí y abre un borrador dirigido a moises.chamu@mccplus.com.mx. Para enviarla, deberás confirmar el envío en tu aplicación de correo.